硬體帶動、軟體變現:三個 AI 硬體新創的商業模式深度案例研究
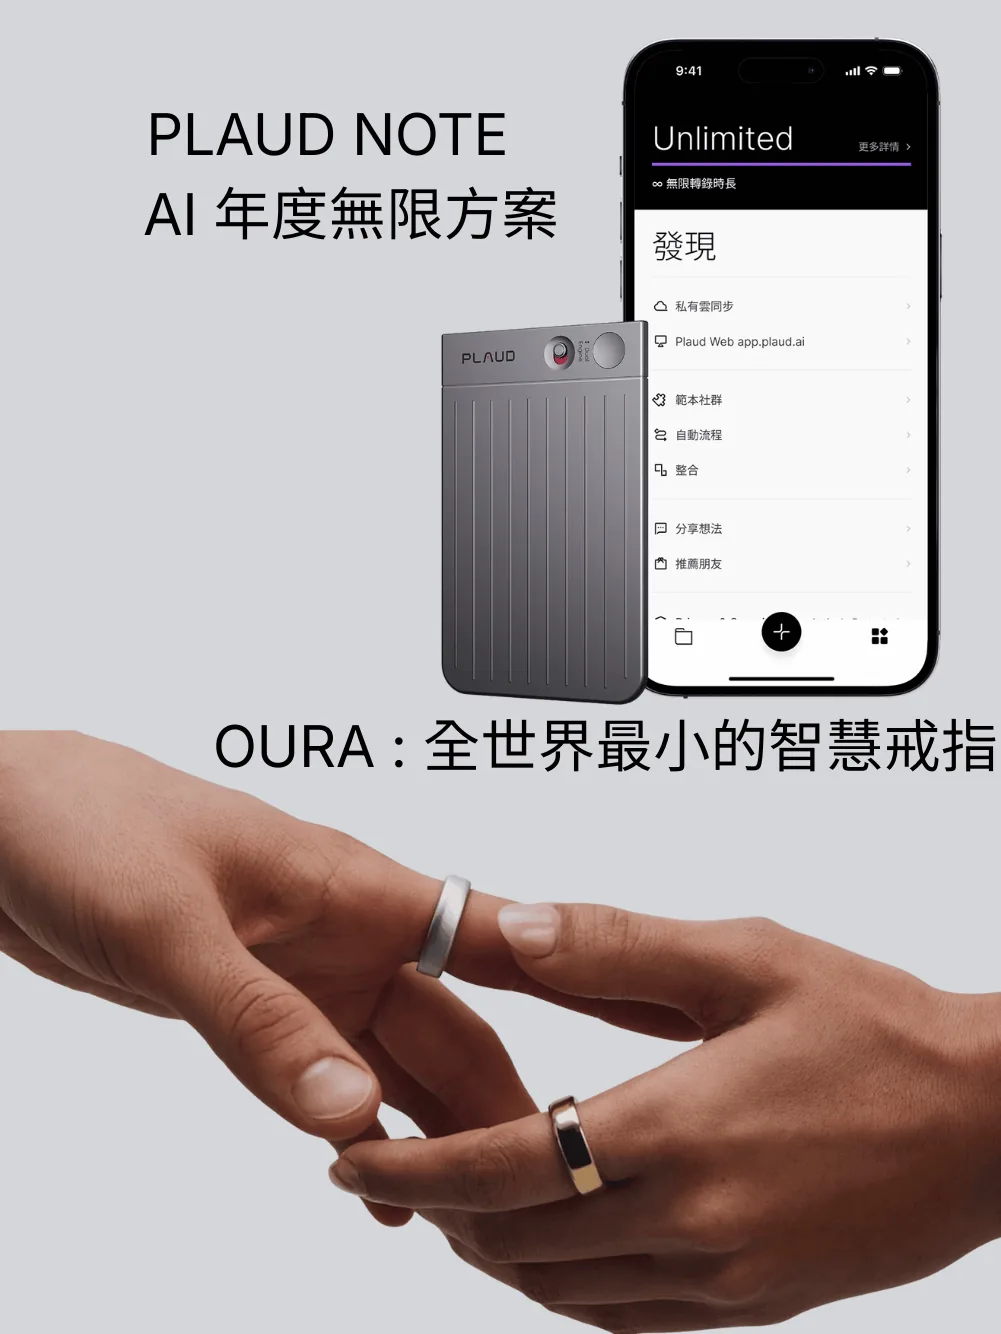
Plaud 靠 Kickstarter 的 100 萬美元起家,兩年把訂閱 ARR 做到 1 億;Oura 遞了 S-1,估值目標 160 億美元;Limitless 做了五年,選擇被 Meta 收購。三家公司走出三條完全不同的路,底層卻是同一條公式:硬體是獲客入口,軟體訂閱才是利潤引擎。這篇拆的是三家的官網定位、產品線、財務數字、資本策略,以及三種截然不同的終局。
案例對象:Plaud、Oura、Limitless(已被 Meta 收購) 整理日期:2026 年 9 月 21 日
一、研究背景與核心問題
過去五年,「AI 硬體」從被視為不可行的商業賭注,演變成資本市場最熱門的敘事之一。三家公司——Plaud(AI 錄音筆記裝置)、Oura(智慧健康戒指)、Limitless(AI 錄音吊飾,現已併入 Meta)——分別走出了三種不同但高度相關的路徑,共同驗證了一個核心商業邏輯:
硬體是獲客與現金流的入口,軟體訂閱才是真正的利潤引擎。
這篇案例研究將拆解三家公司的官網定位、產品線、財務結構、資本策略與最終命運(獨立成長 vs. 被收購 vs. 邁向 IPO),提供給正在思考「AI + 硬體 + 訂閱」商業模式的創業者參考。
二、公司概況總表
| 項目 | Plaud | Oura | Limitless |
|---|---|---|---|
| 官網 | plaud.ai | ouraring.com | limitless.ai |
| 成立時間 | 2021 年(2023 年 Kickstarter 上市首款產品) | 2013 年(芬蘭) | 2020 年(原名 Rewind) |
| 總部 | 美國舊金山 | 美國舊金山 / 芬蘭奧盧 | 美國舊金山 |
| 創辦人 | Nathan Xu(徐超) | Petteri Lahtela 等 | Dan Siroker |
| 核心產品 | AI 錄音筆記裝置(NotePin、Note Pro 等) | 智慧健康戒指 | AI 錄音吊飾(Pendant) |
| 現況(2026 Q3) | 持續獨立成長,籌備 2028 年 IPO | 已於 2026/9/3 遞交 Nasdaq S-1 上市申請 | 2025/12/5 被 Meta 收購,停止對新客戶銷售硬體 |
| 累計用戶規模 | 250 萬+ 專業用戶,裝置銷量 200 萬台+ | 500 萬付費會員,累計出貨(9 個月內)310 萬枚戒指 | 未公開精確數字,主打「五年建立」的先驅品牌 |
三、Plaud:靠 Kickstarter 起家,零風險資本打出 2.5 億美元 ARR
官網定位與產品線
Plaud 官網(plaud.ai)自我定位為「全球第一 AI 筆記品牌」,slogan 是「Be present. Capture what matters.」。產品線已從單一硬體擴展為五條產品線:
- Plaud Note Pro:適合連續開會的專業人士,支援電話錄音。
- Plaud NotePin S:主打「手放空、隨身捕捉」的穿戴式錄音膠囊。
- Plaud One:語音驅動 AI Agent 執行任務的新產品線。
- Plaud Note:適合混合辦公、電話與會議情境。
- Plaud NotePin:手勢式一鍵錄音,適合面對面對話。
官網明確標出目標客群:高階主管(做更好的決策)、中小企業團隊(快速對齊)、銷售人員(更專注成交)、臨床醫師(把注意力留給病人)、律師(建立更完整案件記錄)、教育者(把演講變成結構化筆記)。這種「垂直場景卡位」的行銷方式,是 Plaud 官網內容策略的核心特色。
創辦人背景與資本策略
創辦人 Nathan Xu(徐超)的故事本身頗具傳奇色彩——據澳大利亞媒體報導,他曾三次陷入財務破產的困境,最終才打造出這家估值超過 5 億美元(部分報導稱已達 10-20 億美元,但公司與傳聞投資方騰訊皆未證實細節)的企業。Plaud 幾乎全靠營收自我造血:2023 年僅靠約 100 萬美元的 Kickstarter 眾籌起步,之後僅接受 Carbide Ventures 約 500 萬美元的小額投資,未經歷典型 AI 硬體新創的大規模燒錢融資階段。
財務軌跡
- 2024 年營收約 5,600 萬美元,淨利率約 20%。
- 2025 年估算年化營收衝上約 2.5 億美元。
- 2026 年 6 月,訂閱業務 ARR(年化經常性收入)突破 1 億美元,兩年內從 100 萬美元成長至 1 億美元。
- 2026 年設定全球銷售目標為 5 億美元。
- 計劃在年營收突破 10 億美元門檻後,於 2028 年在美國申請 IPO。
商業模式細節
硬體定價 $159–$189,毛利率約 25%,作用是「用低毛利硬體換取用戶與使用場景」。訂閱方案分三層:Starter(免費,每月 300 分鐘)、Pro($99.99/年,1,200 分鐘/月)、Unlimited($239.99/年,無限制),約近半數用戶會從免費層升級到付費方案。近期進一步擴展至 Plaud for Business(企業版)與開發者 API 平台,並取得 SOC 2、HIPAA、GDPR 等合規認證,顯示其從消費硬體逐步走向企業級 SaaS 的路徑。
四、Oura:智慧戒指界的「隱形冠軍」,走向 160 億美元 IPO
官網定位與產品訴求
Oura 官網(ouraring.com)的核心訴求是「Subtle. Power.」——全球最小的智慧戒指。產品聚焦六大健康維度:睡眠與休息、健康與長壽、活動與健身、心臟健康、女性健康、壓力管理。官網數據顯示 86% 的 Oura 會員在使用滿 30 天後感受到健康狀況改善(基於 2026 年對 3,501 名會員的調查)。近期新推出「Health Radar」功能,持續監測生物指標以主動示警潛在健康風險(明確聲明僅供一般健康用途,非醫療診斷)。
IPO 進程與財務細節
Oura 已於 2026 年 9 月 3 日正式向 SEC 遞交 S-1 上市申請,計劃以代號「OURA」在 Nasdaq 掛牌,估值目標約 160 億美元,募資規模上限達 30 億美元。S-1 揭露的關鍵財務數字:
- 2026 財年前九個月(至 6 月 30 日)總營收達 12.14 億美元,年增 74%。
- 其中硬體營收 9.74 億美元(占比約 80%),會員訂閱營收 2.405 億美元(占比約 20%,年增 121%)。
- 過去 12 個月(TTM)總營收約 14 億美元,淨利 5,900 萬–6,080 萬美元。
- 2025 財年(10 月至 9 月)全年營收為 9.08 億美元,年增 123%。
- 累計出貨戒指 310 萬枚(九個月內),付費會員達 500 萬人,戒指平均售價(RPU)為 311 美元。
- 2026 年 6 月單季毛利率達 59.6%,但因營運費用增速(124%)遠超營收增速(74.5%),該季仍虧損約 495–500 萬美元。
商業模式細節
Oura 的訂閱不是選配,而是強制綁定:購買戒指後必須訂閱 Oura Membership(月費 $5.99 或年費 $69.99)才能解鎖完整健康洞察功能,這與 Plaud 的「免費層+選擇性升級」設計不同,屬於更激進的訂閱鎖定策略。公司官方文件指出這種模式「提供較低成本方式讓消費者嘗試最先進的穿戴科技,而不需承擔高昂的前期成本」——本質上用訂閱補貼硬體定價策略。
五、Limitless:五年建立的先驅品牌,選擇被 Meta 收購畫下終章
官網現況:一則收購公告
與 Plaud、Oura 仍積極經營產品官網不同,Limitless 官網(limitless.ai)目前的首頁已完全變成一則收購公告,由共同創辦人兼 CEO Dan Siroker 親自撰寫的訊息開頭寫著:「Limitless has been acquired by Meta.」這是本次案例研究中最戲劇性的轉折——一家原本走「硬體帶動、軟體變現」路線的公司,最終選擇被巨頭收購,而非獨立上市或持續融資成長。
收購細節(2025 年 12 月 5 日生效)
根據 Reuters、TechCrunch 等多方報導:
- Limitless(原名 Rewind,2020 年成立)主打一款售價僅 $99 的 AI 錄音「吊飾」(Pendant),可夾在衣物或掛在頸上,記錄面對面對話並轉換為逐字稿與可搜尋摘要。
- Meta 收購後,Limitless 停止對新客戶銷售硬體,但承諾至少再支援現有 Pendant 用戶一年。
- 現有客戶不再需要付訂閱費,並自動升級為免費的 Unlimited 方案。
- Rewind App(螢幕與音訊擷取功能)已於 2025 年 12 月 19 日起停用。
- 巴西、歐盟、以色列、韓國、土耳其、英國等地區的用戶服務已於 2025 年 12 月 5 日起終止,用戶需在 12 月 19 日前完成資料下載,逾期資料將被永久刪除。
- 財務條款未公開。
收購動機:Meta 的「個人超級智慧」野心
Meta 在聲明中表示:「我們很興奮 Limitless 將加入 Meta,協助加速我們建構 AI 賦能穿戴裝置的工作。」這與 Mark Zuckerberg 近期宣布的「為每個人打造個人超級智慧(personal superintelligence)」願景直接呼應——AI 穿戴裝置被視為該願景的關鍵載體之一。Siroker 在官網訊息中也呼應此點:「五年前我們開始做這件事時,世界很不一樣。AI 對很多人來說只是空想,硬體新創被認為不值得投資……但今天不一樣了,我們正在打造一個看似必然到來的未來。」
對商業模式的啟示
Limitless 的案例揭示了「硬體帶動、軟體變現」模式的另一種終局:當公司驗證了產品市場契合度(product-market fit)與用戶行為模式後,即便尚未達到 Plaud 或 Oura 的營收規模,也可能成為大型科技公司補齊「AI 硬體版圖」的併購標的。這對比 Plaud 選擇自舉成長走向 IPO、Oura 選擇規模化後直接上市,形成三種截然不同但同樣有效的退出/成長路徑。
六、三案例的共同模式與差異化策略
共同的商業邏輯
三家公司都遵循同一個底層公式:硬體回收獲客成本(甚至打平或微利),訂閱貢獻高毛利與長期現金流。這個模式之所以奏效,關鍵在於:
- 硬體必須解決一個「持續發生」的真實痛點(開會記錄、健康監測、日常對話捕捉),才能支撐用戶願意持續付訂閱費。
- 訂閱功能需要建立在「資料持續累積、AI 洞察隨時間變得更準」的複利效應之上,而非一次性功能解鎖。
- 三家公司都強調「隱形」與「不打斷生活」的產品哲學——Plaud 講「be present」、Oura 講「subtle power」、Limitless 講「stay present with clients」,這種語言選擇並非偶然,而是精準對應了 AI 硬體最大的用戶焦慮:不想讓科技裝置變成新的干擾源。
關鍵差異點
| 維度 | Plaud | Oura | Limitless |
|---|---|---|---|
| 訂閱是否強制 | 否(免費層可用) | 是(購機即須訂閱才能用完整功能) | 收購後已免費,原本為訂閱制 |
| 硬體毛利率 | 約 25% | 約 55-60%(毛利率高於預期,因訂閱佔比提升) | 未公開 |
| 資本路徑 | 自舉成長,僅約 500 萬美元外部資金 | 傳統多輪創投融資後走向 IPO | 創投融資後被收購 |
| 終局選擇 | 邁向獨立 IPO(2028 年目標) | 2026 年 9 月已遞交 S-1,準備 Nasdaq 掛牌 | 2025 年 12 月被 Meta 收購,退出市場 |
| 訂閱營收占比 | 約 50%(硬體與訂閱各半) | 約 20%(但成長速度是硬體的近兩倍) | 未公開,收購後轉為免費模式 |
七、給創業者的觀察與思考點
對於正在評估「AI + 硬體 + 訂閱」路線的創業者,這三個案例提供了幾個可操作的思考框架:
- 訂閱是否該強制? Oura 選擇強制訂閱換取更高的訂閱轉換率與可預測收入,但也意味著更高的用戶流失風險;Plaud 選擇免費層降低入門門檻,換取更廣的用戶基礎與口碑擴散,代價是訂閱轉換率天花板較低。兩種策略沒有絕對優劣,取決於產品的「必需性」強弱。
- 資本效率 vs. 規模速度的取捨。 Plaud 用不到 500 萬美元外部資金做到 2.5 億美元營收規模,證明了硬體新創不一定需要燒錢式融資;但 Oura 走傳統創投路線換來的是更快的規模化速度與更完整的醫療級認證投入,兩者是不同賭注下的合理選擇。
- 被收購不是失敗,而是一種退出策略。 Limitless 的案例說明,當大型科技公司(如 Meta)正在積極補齊 AI 硬體版圖時,具備清晰產品定位與用戶驗證的中型硬體新創,反而可能成為理想的併購標的——這對於不打算走向 IPO 規模的創業團隊,是另一條同樣值得規劃的路徑。
- 語言與定位的一致性極其重要。 三家公司在官網文案上都刻意避開「監控」、「記錄」等可能引發隱私焦慮的詞彙,轉而強調「present」(在場)、「power」(低調的力量)等情感訴求,這種細膩的定位語言值得硬體創業者在產品行銷階段仔細琢磨。
*資料來源:Plaud、Oura、Limitless 官方網站;Reuters、TechCrunch、SEC S-1 申報文件、The Australian、Sacra 等公開報導與財務揭露文件(截至 2026 年 9 月)。*
Author
AI-MAN
Related Posts